Durante años, las empresas responsables del auge de la inteligencia artificial en Estados Unidos han recaudado cientos de miles de millones de dólares con facilidad. Wall Street aportó capital con entusiasmo y sin apenas hacer preguntas.
Ahora, el equilibrio de poder está cambiando.
Los prestamistas e inversores se muestran cada vez más exigentes a la hora de invertir y demandan condiciones más estrictas, lo que indica una nueva fase en el desarrollo de la IA. Entre sus preocupaciones destacan la posibilidad de retrasos en grandes proyectos a medida que cobra fuerza la reacción política popular contra los centros de datos, y la amenaza de que los beneficios derivados de la IA, procedentes de grandes empresas y startups como Anthropic y OpenAI, no se materialicen tan rápido como se ha prometido.
Además, la avalancha de ofertas de acciones y bonos está agravando la preocupación de que los inversores estén sobreexpuestos a la IA.
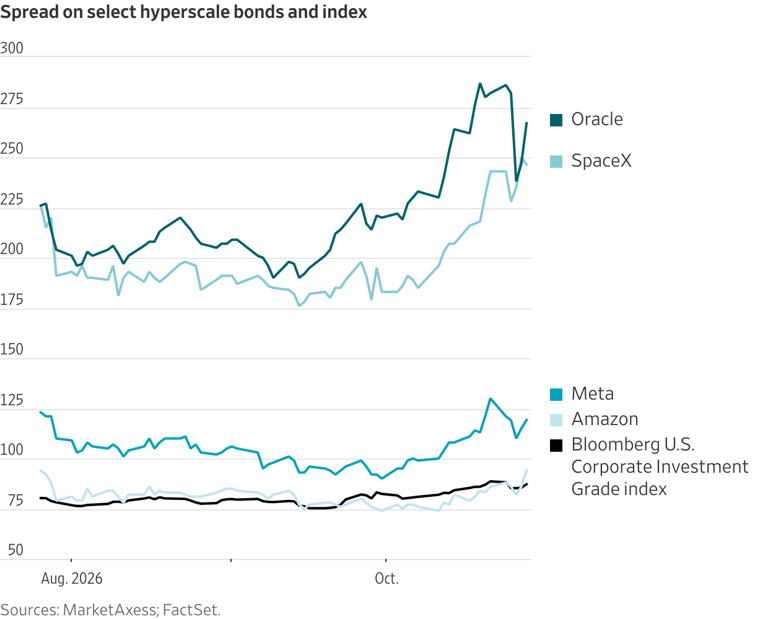
Las nuevas condiciones comerciales son evidentes en todos los ámbitos del mercado. Incluso los bonos emitidos por grandes empresas tecnológicas como SpaceX y Meta se negocian con grandes descuentos. Empresas de computación en la nube con inteligencia artificial como CoreWeave, Nebius y Nscale, que suelen endeudarse considerablemente para desarrollar y vender capacidad, han quedado prácticamente excluidas del mercado de bonos en las últimas semanas, según fuentes cercanas al asunto.
En conjunto, todo esto se traduce en un mercado favorable para los compradores en Wall Street. Incluso actores poderosos como Broadcom se ven obligados a mejorar las condiciones que ofrecen a los bancos para obtener préstamos. «Cada vez es más difícil demostrar a los prestamistas que esta inversión generará ingresos suficientes», afirmó Dan Ivascyn, director de inversiones de Pimco. «Los eslabones más débiles serán los primeros en sufrir las consecuencias».
Conseguir financiación en los mercados de valores no es tarea fácil. Las esperanzas de Nscale de salir a bolsa el mes que viene se han visto frustradas, mientras que su rival Lambda redujo la valoración que buscaba en una nueva ronda de financiación, según fuentes cercanas al asunto. Además, OpenAI ha recaudado menos de la mitad de los 30.000 millones de dólares que inicialmente se había propuesto para su última ronda de financiación, según las mismas fuentes.
El mercado bursátil comienza a reflejar el nerviosismo de los inversores ante la posibilidad de que la rentabilidad de la IA no llegue, al menos a corto plazo. Los decepcionantes informes de ganancias de las empresas tecnológicas esta semana provocaron una caída en picado de las acciones y bonos relacionados con la IA, lo que llevó el viernes a una de las mayores ventas masivas del mercado desde que comenzó la euforia por la IA. Alphabet, la empresa matriz de Google, sufrió el jueves su mayor desplome bursátil de la historia, perdiendo aproximadamente 500.000 millones de dólares en valor de mercado, después de que los resultados trimestrales mostraran una desaceleración de los ingresos de su negocio principal de búsqueda, mientras que el gasto en infraestructura de IA sigue disparándose.
Las turbulencias en el mercado también sacudieron al fabricante de chips Intel, cuyas acciones se desplomaron un 29% el viernes tras reportar debilidad en su negocio de computadoras personales. El índice compuesto Nasdaq, con fuerte presencia de empresas tecnológicas, cayó un 2,9% el viernes, su peor jornada desde junio. Si la volatilidad persiste, la captación de fondos podría volverse aún más difícil.
Todavía hay financiación disponible para empresas solventes. SpaceX anunció esta semana que ha conseguido la mayor financiación de su historia para chips de IA, un paquete de 40.000 millones de dólares que le permitirá adquirir la última gama de chips de Nvidia.
Su récord duró apenas unas horas, cuando el gigante del diseño de chips Broadcom cerró un acuerdo de 63.000 millones de dólares para arrendar chips a Anthropic. Pero incluso ese acuerdo puso de manifiesto las tensiones del entorno actual: el director ejecutivo de Broadcom, Hock Tan, tuvo que intervenir personalmente en las negociaciones en el último momento para calmar los nervios de los bancos.
Incluso las empresas que pueden obtener financiación se preocupan por la capacidad de sus proveedores para hacerlo. Anthropic pretende recaudar hasta 100.000 millones de dólares en una oferta pública inicial a mediados de noviembre. En su folleto informativo, publicado esta semana, señaló como factor de riesgo las limitaciones de financiación de los proveedores de energía eléctrica de los que dependen sus centros de datos.
Meta citó el deseo de adelantarse a la competencia al presentar un plan para recaudar hasta 97.500 millones de dólares mediante una serie de nuevas ofertas de acciones. En un documento presentado ante la Comisión de Bolsa y Valores, señaló las ofertas recientes y futuras de empresas como Alphabet, SpaceX, Anthropic y OpenAI como desafíos para la estabilidad de los mercados de capitales.
“Todo el mundo está intentando recaudar fondos para sus proyectos de construcción antes de que se agote la liquidez”, dijo Ben Connard, director de inversiones de Carnegie Investment Counsel.
“En última instancia, puede que no haya suficiente dinero para financiar esta construcción”, dijo. “La financiación podría ser el principal obstáculo que ralentice las cosas”.
avances del cliente
En los años transcurridos desde el lanzamiento de ChatGPT, las empresas de IA han consumido todas las fuentes de capital que han podido encontrar, recurriendo a inversores de capital riesgo, analistas de bolsa, banqueros y gestores de fondos de bonos y crédito privado.
En todos los mercados de deuda corporativa de EE. UU., la emisión vinculada a la IA ascendió a 394.000 millones de dólares en 2025 y a 655.000 millones de dólares hasta mediados de octubre de este año, según Bank of America. Los analistas prevén que el próximo año se emitirá casi un billón de dólares en nueva deuda vinculada a la IA.
Entre los participantes más activos en los mercados de capitales se encuentran las denominadas neoclouds, empresas que poseen o alquilan centros de datos, los equipan con flotas de servidores de IA y firman contratos para vender capacidad de procesamiento a grandes empresas tecnológicas, firmas de trading y startups de IA. También son las más sensibles en el ámbito de la IA al aumento de los tipos de interés, dado que sus costes de financiación ya eran elevados antes de la reciente turbulencia del mercado.
Muchas neoclouds comenzaron como empresas de minería de criptomonedas, y la mayoría tiene poca experiencia operando infraestructura de IA. Nebius fue en su momento la empresa con sede en Ámsterdam detrás de Yandex, la principal empresa de internet de Rusia. Se deshizo de sus principales activos tras la invasión de Ucrania por parte de Moscú y hace poco más de dos años se reorientó hacia la prestación de servicios de computación en la nube con IA, firmando contratos con empresas tecnológicas como Meta y Microsoft.
Desde 2024, Nebius ha vendido acciones por valor de unos 2700 millones de dólares a Nvidia y otros inversores, y ha emitido bonos convertibles por miles de millones más para financiar su expansión en inteligencia artificial. Sin embargo, su necesidad de capital persiste. Durante el verano y principios del otoño, los banqueros de Nebius organizaron reuniones entre ejecutivos de la compañía y gestores de fondos, previas a una posible emisión de bonos de alto rendimiento, según fuentes cercanas al asunto. Esta habría sido la primera emisión de bonos de Nebius.
En septiembre, los mercados de deuda comenzaron a tambalearse. La Reserva Federal subió las tasas de interés a corto plazo por primera vez en tres años. Los problemas con el suministro eléctrico y los permisos llevaron a Oracle a notificar al desarrollador de un enorme centro de datos en Nuevo México, que previamente había acordado arrendar, que pospondría la fecha de pago del alquiler completo. Esto provocó que los prestamistas de todo el mundo reevaluaran el riesgo de construcción de sus proyectos.
Los bonos emitidos por CoreWeave a una tasa del 9,75% a principios de este año ahora se negocian con una rentabilidad superior al 15% en el mercado secundario, lo que evidencia el elevado coste de los préstamos a corto plazo. En las últimas semanas, los banqueros advirtieron que el mercado de bonos de alto rendimiento para neoclouds estaba prácticamente cerrado a nuevas emisiones. Una rentabilidad del 15% o superior resultaría prohibitiva para los prestatarios.
Nebius decidió no lanzar una oferta de alto rendimiento. El director ejecutivo, Arkady Volozh, afirmó que su empresa debe ser cada vez más creativa para obtener los fondos necesarios para su expansión. Esto incluye conseguir pagos anticipados de sus clientes.
“Desde la semana pasada, probablemente algunas fuentes de capital estén temporalmente cerradas, como el mercado de deuda o de activos respaldados”, dijo Volozh la semana pasada en una conferencia en Berlín. “Pero ahora estamos trabajando con anticipos de clientes y otros instrumentos, que probablemente nos proporcionarán la financiación suficiente para construir al menos este gigavatio”.
Ophir Nave, director de operaciones de Nebius, afirmó que, a pesar de los comentarios de Volozh, el mercado de financiación con garantía de activos permanece abierto y la empresa planea recurrir a él en el futuro. Añadió que la decisión de emitir deuda de alto rendimiento dependerá de los tipos de interés y de las condiciones de la operación disponibles para la empresa.
Los inversores en acciones también están preocupados. Lambda, que busca recaudar 4.000 millones de dólares en una ronda final de financiación previa a su salida a bolsa, redujo recientemente su valoración objetivo de 14.500 millones a 13.000 millones de dólares después de que inversores como la firma de inversión tecnológica Coatue decidieran no participar, según fuentes cercanas al asunto.
La plataforma de computación en la nube Nscale, con sede en el Reino Unido y cuyos miembros del consejo de administración son los exejecutivos de Meta, Sheryl Sandberg y Nick Clegg, se prepara para salir a bolsa en los próximos meses. La compañía había marcado varias fechas en el calendario de noviembre como posibles candidatas para su salida a bolsa, pero ahora se inclina por diciembre debido a la volatilidad del mercado, según fuentes cercanas a los planes de la empresa.
Otro factor: Nscale sigue negociando con Nvidia y otros inversores para obtener financiación para un centro de datos de 45.000 millones de dólares para Anthropic en Virginia Occidental, según fuentes cercanas al asunto. Tras el cambio de tendencia del mercado, Nvidia y los demás posibles inversores comenzaron a exigir condiciones más estrictas, lo que retrasó los planes de Nscale de presentar un folleto de salida a bolsa revisado.
Toda esta incertidumbre ha convencido a los ejecutivos de Nscale de que sería difícil salir a bolsa antes que Anthropic. Según fuentes cercanas al asunto, algunos banqueros de la compañía han advertido a Nscale que es improbable que una oferta pública inicial (OPI) genere suficiente demanda para alcanzar la valoración de entre 30.000 y 35.000 millones de dólares que tenían prevista.
Riesgos de concentración
Las mayores empresas de hiperescala de IA se sitúan en el extremo opuesto del espectro de riesgo crediticio con respecto a las empresas de neocloud, pero la magnitud de sus planes de captación de fondos está empezando a causar problemas.
Meta, Amazon, Alphabet y Microsoft cuentan con excelentes calificaciones crediticias y un amplio margen para acumular deuda en sus balances. Sin embargo, después de que muchas de ellas inundaran el mercado de deuda de alta calidad con nuevas emisiones de bonos este año —y dieran a entender que planean seguir haciéndolo en el futuro previsible—, las firmas de inversión, las compañías de seguros y los fondos de pensiones que les prestan dinero se sienten cada vez más agotadas y preocupadas por su concentración en un solo sector.
“La cuestión práctica es: ¿hasta qué punto pueden los inversores centrarse en un solo nombre o en un solo tema?”, dijo Ivascyn, de Pimco.
Los precios de los bonos emitidos por varias empresas de hiperescala cayeron el viernes hasta mínimos históricos, y han descendido hasta el punto de que sus rendimientos —que se mueven de forma inversa— son significativamente superiores a los de los bonos corporativos típicos con calificación de grado de inversión.
Mira: Cómo Anthropic le ganó la partida a OpenAI en Wall Street
Desde el punto de vista del coste del capital, Meta probablemente habría preferido pedir dinero prestado en lugar de vender nuevas acciones, como hizo a principios de esta semana, dijo Brij Khurana, gestor de cartera de renta fija en Wellington Management.
“La comunidad de gestión de activos institucionales ha estado presionando a las grandes empresas tecnológicas para que no emitan demasiada deuda”, dijo. “Por eso se han producido varias transacciones de acciones importantes”.
Escriba a Peter Rudegeair a peter.rudegeair@wsj.com , a Robbie Whelan a robbie.whelan@wsj.com y a Jack Pitcher a jack.pitcher@wsj.com.